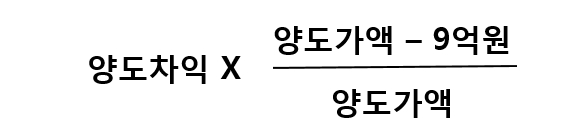
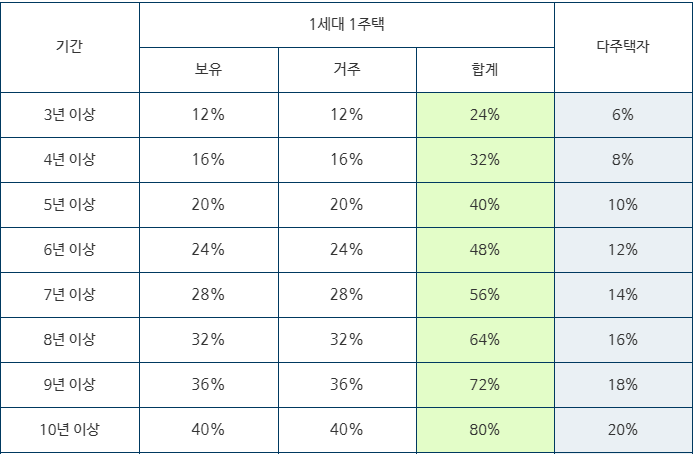
1세대 1주택자 / 5억원 매수 / 15억원 매도의 경우 / 2020년 현재 2년 거주 충족에 5년이상 보유 주택이라면 장기보유특별공제율은 40%
1. 전체 양도차익 = 15억원 - 5억원 = 10억원
2. 과세대상 양도차익 = 10억원 x { (15억원-9억원)/15억원} = 4억원
3. 장기보유특별공제액 : 과세대상 양도차익 x 장기보유특별공제율 = 4억원 x 40% = 1.6억원
4.
5. 양도소득세 : 과세표준액(2.4억원) x 양도소득세율
1세대 주택자 / 5억원 매수 / 15억원 매도의 경우 / 2020년 현재 2년 거주 미충족에 5년이상 보유 주택이라면 장기보유특별공제율은 10%
1. 전체 양도차익 = 15억원 - 5억원 = 10억원
2. 과세대상 양도차익 = 10억원 x {(15억원-9억원)/15억원} = 4억원
3. 장기보유특별공제액 : 과세대상 양도차익 x 장기보유특별공제율 = 4억원 x 10% = 4천만원
4. 과세표준액 : 4억원 - 4천만원 = 3.6억원
5. 양도소득세 : 과세표준액(3.6억원) x 양도소득세율
'부동산 상식' 카테고리의 다른 글
| 공시지가 기준일 (0) | 2020.11.07 |
|---|---|
| 아파트 종합부동산세(종부세) 계산하기(계산법) (0) | 2020.10.02 |
| 양도소득세 계산 및 양도소득세율 (0) | 2020.06.08 |
| 분양권 양도소득세율 (0) | 2020.06.08 |
| 광역시 비조정지역 청약 당첨 요건 방식 (0) | 2020.05.22 |
